26 Eylül 2026 Döviz Kurları: Dolar/TL 48,8780, Euro/TL 55,6880
Hafta sonu nedeniyle 26 Eylül’de yeni TCMB gösterge kuru açıklanmadı. Son resmî iş günü olan 25 Eylül verilerinde dolar/TL 48,8780, euro/TL 55,6880 ve sterlin/TL 64,8122 satış seviyesinde belirlendi. TCMB faizi yüzde 37’de tutarken Fed’in faiz artırması, petrol fiyatları ve rezervlerdeki gerileme döviz piyasasının ana gündemini oluşturdu.
Güncelleme: 26 Eylül 2026, 09.55 — Ekonomi365 Haber Merkezi | İlk yayın: 26 Haziran 2026
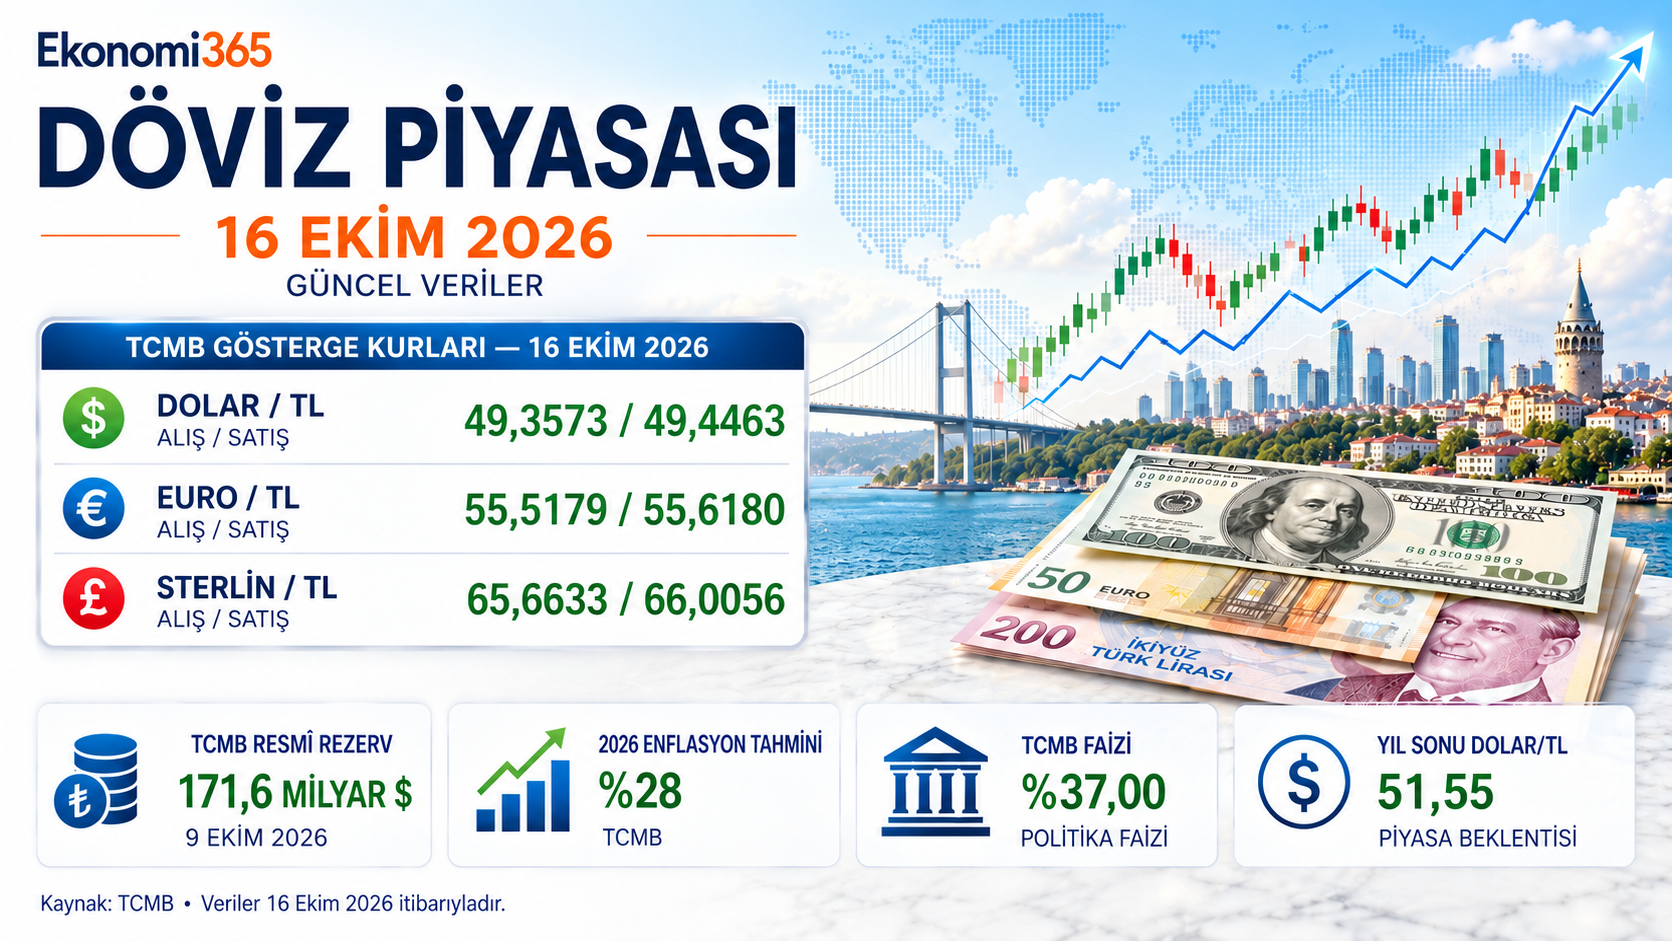
Türkiye döviz piyasasında dolar/TL eylül boyunca kontrollü yükselirken euro ve sterlin TL karşısında geriledi. Hafta sonu olan 26 Eylül 2026’da yeni gösterge kuru belirlenmediği için değerlendirmede 25 Eylül Cuma günü saat 15.30’da açıklanan son TCMB kurları esas alındı.
TCMB’nin 25 Eylül tarihli bültenine göre dolar/TL 48,7901 alış ve 48,8780 satış, euro/TL 55,5878 alış ve 55,6880 satış, İngiliz sterlini/TL ise 64,4761 alış ve 64,8122 satış seviyesinde belirlendi.
25 Eylül 2026 TCMB Gösterge Kurları
- ABD doları: 48,7901 alış / 48,8780 satış
- Euro: 55,5878 alış / 55,6880 satış
- İngiliz sterlini: 64,4761 alış / 64,8122 satış
- İsviçre frangı: 58,7128 alış / 59,0898 satış
- Kanada doları: 34,4454 alış / 34,6008 satış
- Avustralya doları: 34,2062 alış / 34,4293 satış
- Suudi Arabistan riyali: 12,9947 alış / 13,0181 satış
- 100 Japon yeni: 30,8133 alış / 31,0173 satış
Veri notu: Bunlar gösterge niteliğindeki TCMB kurlarıdır. Banka, döviz bürosu ve serbest piyasa fiyatları işlem saati, kurum marjı ve likiditeye göre farklı seviyelerde oluşabilir.
28 Ağustos’tan 25 Eylül’e Kurlar Nasıl Değişti?
TCMB gösterge satış kurları esas alındığında dolar/TL 28 Ağustos–25 Eylül döneminde yüzde 1,49 yükseldi. Aynı dönemde euro/TL yüzde 0,71, sterlin/TL yüzde 1,12 ve İsviçre frangı/TL yüzde 1,56 geriledi. 100 Japon yeni/TL ise yüzde 2,53 arttı.
Bu ayrışma yalnızca TL hareketinden kaynaklanmıyor. 25 Eylül bültenindeki euro/dolar çaprazı 1,1393’e gerilerken doların küresel olarak güçlenmesi, euro ve sterlinin TL karşısındaki aylık kaybını açıklayan başlıca unsur oldu. Şirketler için kur riski, borcun ve gelirin para birimi bazında ayrı izlenmeli.
TCMB’nin Faiz Duruşu Kuru Nasıl Etkiliyor?
TCMB, 10 Eylül toplantısında bir hafta vadeli repo ihale faiz oranını yüzde 37’de sabit tuttu. Gecelik borç verme faizi yüzde 40’ta, borçlanma faizi yüzde 35,5’te bırakıldı. Kurul; enerji fiyatlarının enflasyon üzerinde yukarı yönlü risk yarattığını, kararların toplantı bazlı ve ihtiyatlı biçimde alınacağını bildirdi.
Ağustos tüketici enflasyonu aylık yüzde 1,84, yıllık yüzde 31,51 oldu. Politika faizinin yıllık enflasyonun üzerinde kalması TL’ye nominal faiz desteği veriyor. Ancak enerji maliyetleri ve beklentilerdeki katılık reel faiz alanını daraltabilir; bu nedenle kur görünümünde yalnızca politika faizi değil, enflasyonun ana eğilimi de belirleyici.
Ekonomi365 görüşü: Kur istikrarı yalnızca yüksek faizle değil; enflasyonda kalıcı düşüş, öngörülebilir politika ve rezerv kalitesindeki iyileşmeyle sürdürülebilir.
Resmî Rezervler 174,4 Milyar Dolara Geriledi
TCMB’nin 18 Eylül haftasına ilişkin verilerine göre resmî rezerv varlıkları haftalık yüzde 2,4 azalarak 174,4 milyar dolara geriledi. Döviz varlıkları yüzde 9,2 düşüşle 55,1 milyar dolar, altın rezervleri yüzde 1,2 artışla 111,6 milyar dolar, IMF rezerv pozisyonu ve SDR toplamı ise 7,7 milyar dolar oldu.
Aynı hafta kamu sektörünün kısa vadeli döviz yükümlülükleri 119,7 milyar dolar, TCMB’nin toplam yabancı para swap işlemlerinden kaynaklanan net döviz yükümlülükleri 16,5 milyar dolar oldu. Bu tablo, kur tamponunu değerlendirirken brüt rezervin yanında rezerv bileşimi ve kısa vadeli yükümlülüklerin de izlenmesi gerektiğini gösteriyor.
Rezervlerdeki haftalık düşüş tek başına kur şoku anlamına gelmiyor; ancak döviz varlıklarındaki yüzde 9,2’lik azalış yakından izlenmeli. Altın değerlemesinin toplam rezervi desteklediği bir dönemde, döviz likiditesinin seyri TL’nin dış şoklara dayanıklılığı açısından daha açıklayıcı olabilir.
Yıl Sonu Dolar/TL Beklentisi 51,57’ye Geriledi
TCMB’nin Eylül 2026 Piyasa Katılımcıları Anketi’nde yıl sonu dolar/TL beklentisi 51,5716, 12 ay sonrası beklenti 58,6049 oldu. Cari ay sonu kur beklentisi 49,0048 TL olarak ölçüldü. Yıl sonu TÜFE beklentisi yüzde 29,61’e, 12 ay sonrası enflasyon beklentisi yüzde 23,70’e yükseldi.
Yıl sonu kur beklentisi, 25 Eylül resmî satış kuruna göre yaklaşık yüzde 5,5 ek yükseliş ima ediyor. Ancak bu değer TCMB’nin hedefi veya taahhüdü değil; 7–9 Eylül tarihlerinde ankete yanıt veren 67 finansal ve reel sektör temsilcisinin toplulaştırılmış beklentisidir.
25 Eylül satış kuru 48,8780 TL ile anketin 49,0048 TL’lik eylül sonu beklentisinin hemen altında. Bu yakınlık, ayın son haftasına girilirken dolar/TL’nin piyasa katılımcılarının kısa vadeli ana patikasından belirgin biçimde kopmadığını gösteriyor.
Fed Faizi Artırdı, Küresel Dolar Güçlendi
Fed, 16 Eylül’de politika faiz aralığını 25 baz puan artırarak yüzde 3,75–4,00 düzeyine çıkardı. Karar 12 üyenin oy birliğiyle alındı. Fed, ekonomik faaliyetin sağlam hızda büyüdüğünü ve enflasyonun yüksek kalmayı sürdürdüğünü belirtti. 18 FOMC üyesinden 16’sının yıl sonuna kadar en az bir faiz artışı daha öngörmesi küresel dolar faizlerini destekledi.
Reuters’ın 22 Eylül verilerine göre dolar endeksi iki ayın zirvesini görerek 100,70’e kadar çıktı; euro/dolar 1,1441’e geriledi. Piyasa aynı tarihte Fed’in ekim toplantısında en az 25 baz puan daha faiz artırma ihtimalini yüzde 55,4 olarak fiyatladı. Küresel doların güçlenmesi, gelişmekte olan ülke para birimleri için dış finansman baskısı yaratıyor.
Petrol ve İran Gerilimi Türkiye İçin Neden Kritik?
Türkiye enerji ithalatçısı olduğu için petrol fiyatındaki artış cari açık, enflasyon ve döviz talebini aynı anda etkileyebilir. Brent petrol, İran gerilimiyle eylül içinde 100 doların üzerine çıktı. ABD–İran görüşmeleri ve Hürmüz Boğazı’nın yeniden açılabileceği beklentisiyle 21 Eylül’de 100,34 dolara gerilese de jeopolitik risk primi yüksek kaldı.
Petrolün kalıcı biçimde gerilemesi Türkiye’nin enerji faturasını ve kur üzerindeki maliyet baskısını azaltabilir. Çatışmanın yeniden tırmanması ise hem doların güvenli liman talebini hem de Türkiye’nin döviz ihtiyacını artırarak TL üzerinde çift yönlü baskı oluşturabilir.
Analist ve Uzman Görüşleri
Reuters’ın 2 Eylül tarihli döviz stratejistleri anketinde ortak beklenti, doların kısa vadede güçlü kalması ancak 12 aylık vadede zayıflaması yönündeydi. Citi G10 Döviz Stratejisi Başkanı Dan Tobon, ana belirleyicinin Fed fiyatlamasındaki değişim olacağını; jeopolitik çatışmanın büyümesi hâlinde ise doların öngörülenden güçlü kalabileceğini değerlendirdi.
BNY Investments Başekonomisti ve eski Fed çalışanı Vincent Reinhart, Fed’in piyasanın fiyatladığı ölçüde sıkılaşmayabileceğini ve ABD Hazinesi’nin uzun vadeli faizleri sınırlama çabasının orta vadede dolar varlıklarını desteklemeyeceğini savundu. Wells Fargo Küresel Döviz Stratejisi Başkanı Erik Nelson ise Fed Başkanı Kevin Warsh’ın sınırlı yönlendirmesi nedeniyle dolar tahminlerindeki ayrışmanın sürdüğüne dikkat çekti.
22 Eylül tarihli Reuters haberinde Monex USA İşlem Direktörü Juan Perez, piyasadaki yön arayışını İran çatışmasının enflasyon ve petrol üzerindeki etkisine bağladı. Morgan Stanley analistleri de 18 Eylül haftasında yatırımcıların dolar endeksinde uzun, euroda kısa pozisyonlarını artırdığına işaret etti.
Görüş notu: Yukarıdaki değerlendirmeler ilgili kişi ve kurumların yayımlanmış piyasa görüşleridir; Ekonomi365 tarafından yapılmış özel röportaj değildir ve yatırım tavsiyesi oluşturmaz.
26 Eylül İtibarıyla Dolar/TL İçin Üç Senaryo
1. Kontrollü yükseliş senaryosu
TCMB’nin sıkı duruşu korunur, enflasyonun ana eğilimi geriler ve rezerv kaybı kalıcı hâle gelmezse dolar/TL’de düşük oynaklıklı kademeli artış sürebilir. 51,57’lik yıl sonu beklentisi bu senaryoyla uyumlu.
2. Küresel dolar ve enerji baskısı senaryosu
Fed’in ek faiz artırımları, ABD tahvil faizlerinin yükselmesi veya petrolün yeniden hızlanması hâlinde Türkiye’nin dış finansman ve ithalat faturası üzerindeki baskı artabilir. Rezervlerde eş zamanlı düşüş yaşanırsa kur artışı anket patikasının üzerine çıkabilir.
3. Dezenflasyon ve kalıcı sermaye girişi senaryosu
Enflasyonda kalıcı gerileme, CDS düşüşünün sürmesi ve uzun vadeli yabancı sermaye girişlerinin güçlenmesi TL’nin reel getirisini destekleyebilir. Böyle bir tabloda kur artışı enflasyonun altında kalabilir; ancak bu durum ihracatçıların rekabet gücü ve reel kur açısından ayrıca değerlendirilmelidir.
Şirketler ve Tasarruf Sahipleri İçin Ne Anlama Geliyor?
Döviz geliri olmayan şirketlerin açık pozisyonlarını yalnızca spot kurla değil, vade ve nakit akışı uyumuyla yönetmesi gerekiyor. Euro ve sterlinin eylülde dolar/TL yükselirken gerilemesi, çapraz kur riskinin bilanço üzerindeki etkisini yeniden gösterdi.
Tasarruf sahibi açısından ise yalnızca kurun nominal artışına bakmak yanıltıcı olabilir. Döviz getirisi; mevduat faizi, stopaj, enflasyon ve alış-satış makasıyla birlikte karşılaştırılmalı. Kurun yükselmesi tek başına dövizin reel olarak en yüksek getiriyi sağladığı anlamına gelmez.
Sonuç: Dolar/TL Kontrollü Yükseldi, Dış Riskler Arttı
26 Eylül 2026 itibarıyla son resmî kurlarda dolar/TL 48,8780, euro/TL 55,6880 ve sterlin/TL 64,8122 seviyesinde. Dolar/TL’nin 28 Ağustos’tan bu yana yüzde 1,49 artması, eylülde ani bir kur şokundan çok kontrollü nominal değer kaybı yaşandığını gösteriyor.
TCMB’nin politika faizini yüzde 37’de tutması ve yıl sonu kur beklentisinin 51,57 TL ile kontrollü patikaya işaret etmesi TL açısından destekleyici. Buna karşılık rezervlerin 174,4 milyar dolara gerilemesi, Fed’in faiz artırması, petrolün 100 dolar çevresinde kalması ve yüzde 29,61’lik yıl sonu enflasyon beklentisi dış ve iç risklerin sürdüğünü gösteriyor.
Ekonomi365 değerlendirmesi: Mevcut veriler dolar/TL’de kopuştan çok yönetilen ve öngörülebilir bir artış patikasına işaret ediyor. Ancak Fed’in sıkılaşması ve enerji şoku dış finansman koşullarını zorlaştırıyor. Kalıcı istikrar için rezerv kalitesi, enflasyon beklentileri ve üretken sermaye girişleri belirleyici.
Kaynaklar
- TCMB — 25 Eylül 2026 gösterge niteliğindeki döviz kurları
- TCMB — 10 Eylül 2026 Para Politikası Kurulu kararı
- TCMB — Piyasa Katılımcıları Anketi, Eylül 2026
- TCMB — Uluslararası Rezervler ve Döviz Likiditesi, 18 Eylül 2026
- Federal Reserve — 16 Eylül 2026 FOMC faiz kararı
- Reuters — Fed faiz artışı ve küresel piyasa değerlendirmesi
- Reuters — 22 Eylül 2026 dolar, petrol ve analist görüşleri
- Reuters — Eylül döviz stratejistleri anketi ve uzman görüşleri
Açık kaynak notu: TCMB gösterge kuru ile banka, döviz bürosu ve serbest piyasa alış-satış fiyatları aynı değildir. Haber içindeki piyasa beklentileri TCMB tahmini veya kur taahhüdü değildir.
Yasal Uyarı
Bu içerik yalnızca genel bilgilendirme amacıyla hazırlanmıştır. Haber içindeki bilgi, değerlendirme, beklenti ve senaryolar yatırım danışmanlığı kapsamında değildir.
Döviz kurları; merkez bankası kararları, enflasyon, rezervler, siyasi ve jeopolitik gelişmeler ile küresel piyasa koşulları nedeniyle hızlı biçimde değişebilir.
Ekonomi365, bu içerikteki bilgi ve yorumlara dayanılarak alınacak finansal kararlardan veya doğabilecek zararlardan sorumlu tutulamaz.